Buchhaltung beginnt beim Rechnungsschreiben. Wer Rechnungen einheitlich nummeriert und Zahlungen sauber zuordnet, hat die halbe Buchhaltung erledigt, bevor überhaupt gebucht wird.
Nicht alle müssen bilanzieren. Freiberufler und kleine Gewerbetreibende unter 800.000 Euro Umsatz und 80.000 Euro Gewinn ermitteln ihren Gewinn meist per Einnahmen-Überschuss-Rechnung.
Belege sind acht Jahre aufzubewahren. Seit 2025 gilt für Buchungsbelege die kürzere Frist aus § 147 AO, für Bücher und Abschlüsse bleiben es zehn Jahre.
Rechnungsprogramm ist nicht Buchhaltungssoftware. Das eine erzeugt Belege, das andere verbucht sie. Viele Selbstständige brauchen beides oder ein Programm plus Steuerkanzlei.
Die meisten Buchhaltungsprobleme von Selbstständigen sind in Wahrheit Rechnungsprobleme. Im März liegt ein Ordner voller PDFs auf dem Tisch, zwei Rechnungen tragen dieselbe Nummer, eine Überweisung lässt sich keinem Kunden zuordnen, und der Kontoauszug zeigt Beträge, zu denen es keinen Beleg gibt. Das Buchen selbst ist dann der kleinere Teil der Arbeit. Dieser Leitfaden erklärt deshalb den ganzen Weg: von der Rechnung über den Beleg bis zum Abschluss, mit den Pflichten, die das Finanzamt 2026 tatsächlich stellt.
Was ist Buchhaltung?
Buchhaltung ist das laufende Aufzeichnen aller Geschäftsvorfälle eines Unternehmens: jede Einnahme, jede Ausgabe, jede Rechnung, jede Zahlung. Aus diesen Aufzeichnungen entsteht am Ende des Jahres die Gewinnermittlung, auf der die Steuererklärung aufbaut. Im Alltag werden Buchhaltung und Buchführung meist gleichbedeutend verwendet. Genau genommen meint Buchführung die Tätigkeit nach festen Regeln, Buchhaltung eher die Abteilung oder den Arbeitsbereich.
Wichtiger als diese Wortfrage ist die Abgrenzung zu den Nachbaraufgaben, die oft in einen Topf geworfen werden:
| Aufgabe | Was passiert | Ergebnis |
|---|---|---|
| Rechnungsstellung | Leistung abrechnen, Rechnung versenden, Zahlung verfolgen | Ausgangsrechnung als Beleg |
| Belegverwaltung | Eingangs- und Ausgangsbelege sammeln und ablegen | vollständige Belegablage |
| Buchführung | Belege Konten zuordnen und chronologisch erfassen | Journal, Konten, Auswertungen |
| Gewinnermittlung | Jahresergebnis berechnen | EÜR oder Bilanz |
| Steuererklärung | Ergebnis ans Finanzamt übermitteln | Bescheid |
Tipp: Die Reihenfolge der Tabelle ist auch die Reihenfolge der Fehler. Was in Zeile eins schiefgeht, landet unweigerlich in Zeile vier.
Wer muss welche Buchhaltung führen?
Aufzeichnen muss jeder Unternehmer. Die Frage ist nur, in welcher Form. Es gibt zwei Wege, und welcher für dich gilt, hängt von Rechtsform, Tätigkeit und Größe ab.
Die einfache Gewinnermittlung ist die Einnahmen-Überschuss-Rechnung nach § 4 Abs. 3 EStG. Du stellst Betriebseinnahmen und Betriebsausgaben gegenüber, maßgeblich ist der Tag der Zahlung. Die doppelte Buchführung bucht jeden Vorgang auf Soll und Haben, erfasst offene Forderungen und endet in einer Bilanz mit Gewinn- und Verlustrechnung.
| Wer | Pflicht | Grundlage |
|---|---|---|
| Freiberufler (z. B. Beraterin, Designer, Ärztin) | EÜR, unabhängig vom Umsatz | § 4 Abs. 3 EStG |
| Gewerbetreibende unter den Grenzen | EÜR | § 141 AO |
| Gewerbetreibende über 800.000 € Umsatz oder 80.000 € Gewinn | doppelte Buchführung nach Mitteilung des Finanzamts | § 141 AO |
| Eingetragene Einzelkaufleute | doppelte Buchführung, außer in zwei Folgejahren unter 800.000 € Umsatz und 80.000 € Jahresüberschuss | § 241a HGB |
| GmbH, UG, GmbH & Co. KG | immer doppelte Buchführung und Bilanz | §§ 238 ff. HGB |
Die Grenzen aus § 141 AO greifen nicht automatisch. Die Buchführungspflicht beginnt erst mit dem Wirtschaftsjahr, das auf die Mitteilung des Finanzamts folgt. Für Kleinunternehmer ändert sich an der Gewinnermittlung nichts: Die Umsatzsteuerbefreiung nach § 19 UStG sagt nur etwas über die Umsatzsteuer, nicht über die Form der Buchhaltung.
Achtung: Wer als UG oder GmbH gründet, hat keine Wahl. Eine Excel-Liste mit Einnahmen und Ausgaben reicht dort vom ersten Tag an nicht.
So läuft die Buchhaltung ab: vom Beleg zum Abschluss
Der Ablauf ist für fast alle Selbstständigen gleich, egal ob mit EÜR oder Bilanz. Die Unterschiede liegen erst im letzten Schritt.
Schritt 1: Rechnungen einheitlich schreiben
Jede Ausgangsrechnung ist ein Buchungsbeleg, und sie muss die Pflichtangaben aus § 14 Abs. 4 UStG enthalten: fortlaufende Nummer, vollständige Anschriften, Steuernummer oder USt-IdNr., Leistungsdatum, Entgelt, Steuersatz und Steuerbetrag. Rechnungen bis 250 Euro brutto dürfen als Kleinbetragsrechnung mit weniger Angaben auskommen. Wie das Dokument im Detail aussieht, zeigt die Anleitung zum Rechnung schreiben.
Seit dem 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können. Ausstellen müssen sie Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz ab 2027, alle übrigen im B2B-Geschäft ab 2028. Die Übergangsfristen erklärt der Beitrag zur E-Rechnung.
Schritt 2: Belege an einem Ort sammeln
Eingangsrechnungen kommen per Mail, als Papier im Briefkasten, als Download im Kundenkonto eines Anbieters. Leg eine einzige Ablage fest und benenne Dateien nach einem festen Schema, damit du später nach Datum oder Lieferant sortieren kannst:
JJJJ-MM-TT_Lieferant_Rechnungsnummer_Bruttobetrag.pdf
2026-09-03_Telekom_Q72231094_39,95.pdf
2026-09-08_Adobe_IE2026091234_71,39.pdf
2026-09-12_Kunde-Mueller_RE-2026-041_1.428,00.pdf
Schritt 3: Zeitnah erfassen
§ 146 AO verlangt, dass Buchungen einzeln, vollständig, richtig, zeitgerecht und geordnet erfolgen. Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten. Für unbare Vorgänge halten die GoBD eine Erfassung innerhalb von zehn Tagen für unbedenklich. Wer nur einmal im Jahr alles nachträgt, erfüllt diese Anforderung nicht, auch wenn die Zahlen am Ende stimmen.
Schritt 4: Konten zuordnen
Jeder Beleg bekommt ein Konto: Umsatzerlöse, Bürobedarf, Software, Reisekosten. In Deutschland sind die DATEV-Kontenrahmen SKR 03 und SKR 04 verbreitet. Buchhaltungssoftware schlägt die Konten meist vor. Du solltest trotzdem verstehen, warum ein Schreibtisch für 1.200 Euro netto nicht als Bürobedarf durchgeht, sondern über mehrere Jahre abgeschrieben wird.
Schritt 5: Umsatzsteuer anmelden
Wer umsatzsteuerpflichtig ist, übermittelt die Umsatzsteuer-Voranmeldung über ELSTER, monatlich oder vierteljährlich je nach Höhe der Steuer im Vorjahr. Sie ist bis zum zehnten Tag nach Ablauf des Zeitraums fällig. Mit Dauerfristverlängerung verschiebt sich das um einen Monat. Für Kleinunternehmer entfällt dieser Schritt.
Schritt 6: Das Jahr abschließen
Am Jahresende entsteht aus den Buchungen die Gewinnermittlung. Bei der EÜR ist das die Anlage EÜR, bei doppelter Buchführung der Jahresabschluss mit E-Bilanz. Offene Posten, Abschreibungen und private Nutzungsanteile werden hier geklärt, und genau an dieser Stelle zeigt sich, ob die Schritte 1 bis 4 sauber waren. Bleibt ein offener Posten über Jahre liegen, kommt zusätzlich die Verjährung offener Forderungen ins Spiel.
Monatliche Buchhaltungsroutine
GoBD und Aufbewahrung: was das Finanzamt erwartet
Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern in elektronischer Form, kurz GoBD, legen fest, wie digitale Buchhaltung aussehen muss. Das Bundesfinanzministerium hat sie zuletzt mit Schreiben vom 14. Juli 2025 angepasst, vor allem wegen der E-Rechnung. Bei strukturierten E-Rechnungen wie XRechnung oder ZUGFeRD reicht es seitdem, den strukturierten Datenteil aufzubewahren.
Drei Anforderungen fallen im Alltag am häufigsten auf:
- Unveränderbarkeit. Eine Buchung darf nach § 146 Abs. 4 AO nicht so geändert werden, dass der ursprüngliche Inhalt nicht mehr erkennbar ist. Eine frei überschreibbare Tabelle erfüllt das nicht.
- Verfahrensdokumentation. Beschreibe, wie Belege bei dir eingehen, wo sie liegen und wer sie erfasst. Eine Seite genügt für kleine Betriebe oft.
- Maschinelle Auswertbarkeit. Digitale Belege müssen digital aufbewahrt werden. Eine E-Rechnung auszudrucken und das Original zu löschen, reicht nicht.
Die Fristen stehen in § 147 Abs. 3 AO und wurden 2025 für Belege verkürzt:
| Unterlage | Frist |
|---|---|
| Bücher, Aufzeichnungen, Jahresabschlüsse, Inventare | 10 Jahre |
| Buchungsbelege (Rechnungen, Kontoauszüge, Quittungen) | 8 Jahre |
| Empfangene und versendete Handels- und Geschäftsbriefe | 6 Jahre |
| Sonstige steuerlich relevante Unterlagen | 6 Jahre |
Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Unterlage entstanden ist. Eine Rechnung vom September 2026 darf also frühestens Anfang 2035 vernichtet werden.
Rechnungsprogramm oder Buchhaltungssoftware: wer übernimmt was?
Hier entsteht viel Verwirrung, weil viele Anbieter beides unter einem Namen verkaufen. Die Aufgaben sind trotzdem getrennt, und es lohnt sich zu prüfen, welche davon ein Tool wirklich abdeckt. Wie du dabei Schritt für Schritt vorgehst, zeigt der Leitfaden Buchhaltungssoftware auswählen.
| Aufgabe | Rechnungsprogramm | Buchhaltungssoftware | Steuerkanzlei |
|---|---|---|---|
| Angebote und Rechnungen erstellen | ja | teilweise | nein |
| Zahlungsstatus und Mahnungen | ja | teilweise | nein |
| Eingangsbelege erfassen | selten | ja | ja |
| Bankkonto abgleichen | selten | ja | ja |
| Umsatzsteuer-Voranmeldung | nein | ja | ja |
| EÜR oder Bilanz | nein | ja | ja |
| Steuerliche Beratung | nein | nein | ja |
Für Selbstständige ergeben sich daraus drei typische Aufstellungen. Wer wenige Belege und eine einfache EÜR hat, kommt mit einer Buchhaltungssoftware allein aus, etwa Lexware oder eine der sevDesk-Alternativen. Wer viel abrechnet, aber die Buchhaltung abgibt, braucht ein gutes Rechnungsprogramm und eine Kanzlei, die die Daten übernimmt. Und wer ein Team, Anlagevermögen oder eine GmbH hat, landet fast immer bei Software plus Kanzlei.
Wo meetergo in diesem Ablauf hilft und wo nicht
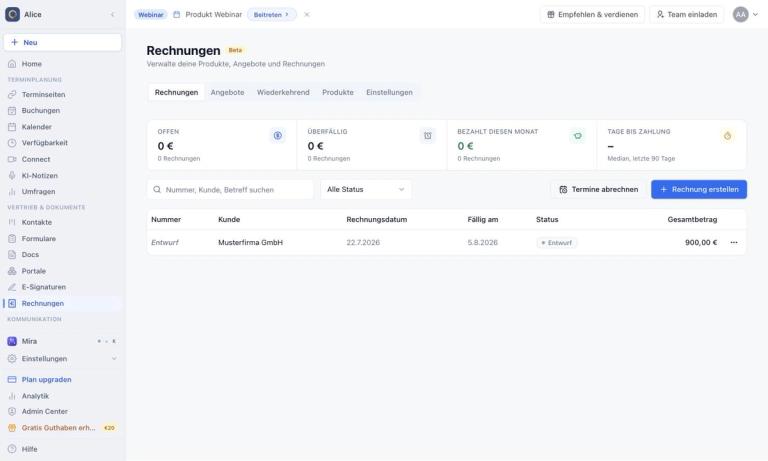
meetergo Rechnungen sitzt ganz vorn in der Kette, bei Schritt 1. Die App gehört zur meetergo Suite, in der auch Terminbuchung, CRM und Videokonferenzen laufen. Für Beraterinnen, Coaches und Agenturen, die nach Terminen abrechnen, entfällt damit das Abtippen zwischen Kalender und Rechnungstool.
Rechnung aus Buchung oder Deal
Eine abgeschlossene Buchung oder ein gewonnener Deal im meetergo CRM wird zum Angebot und nach Freigabe zur Rechnung. Kontakt, Positionen und Steuersätze werden übernommen.
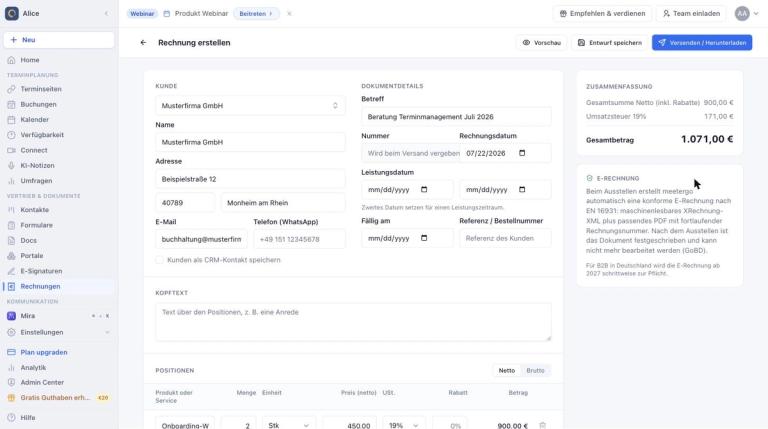
E-Rechnung nach EN 16931
Rechnungen entstehen als strukturierte E-Rechnung nach dem europäischen Standard, auf dem XRechnung und ZUGFeRD aufbauen.
Zahlungsstatus und Mahnwesen
Offene und bezahlte Rechnungen stehen in einer Liste, wiederkehrende Rechnungen gehen nach Plan raus, und überfällige Posten werden automatisch gemahnt. Welche Fristen, Zinsen und Pauschalen dabei gelten, fasst unser Artikel zu Zahlungsverzug und Mahnung zusammen.
DATEV-kompatibler Export
Rechnungen und Zahlungen lassen sich in einem DATEV-kompatiblen Format exportieren, das deine Kanzlei oder deine Buchhaltungssoftware importieren kann.
Die Grenzen sind klar: meetergo ist keine Buchhaltungssoftware. Die App erfasst keine Eingangsbelege, gleicht kein Bankkonto ab, erstellt weder Umsatzsteuer-Voranmeldung noch EÜR oder Bilanz und übermittelt nichts an ELSTER. Den Export musst du selbst anstoßen und an deine Kanzlei weitergeben, eine automatische Übergabe gibt es nicht. Wer sevDesk für die Buchhaltung nutzt, kann über die sevDesk-Integration die Teilnehmer neuer Buchungen als Kontakte anlegen lassen, Rechnungen und Buchungssätze werden dabei nicht übertragen.
Rechnungen direkt aus deinen Terminen

Rechnungen direkt aus deinen Terminen
Für eine einzelne Rechnung zwischendurch reicht der kostenlose Rechnungsgenerator im Browser, für Brutto-Netto-Umrechnungen der Mehrwertsteuer-Rechner. Welche Tarife die Rechnungs-App enthalten, steht auf der Preisseite.
Buchhaltung selbst machen oder abgeben?
Pflicht ist eine Steuerkanzlei nicht. Die Entscheidung hängt weniger am Umsatz als an der Zahl der Sonderfälle.
Selbst machen lohnt sich meist, wenn du Freiberufler oder Kleinunternehmer bist, unter 50 Belege im Monat hast, keine Mitarbeitenden beschäftigst und keine größeren Anschaffungen abschreibst.
Abgeben lohnt sich meist, wenn du bilanzieren musst, Lohnabrechnung anfällt, ein Firmenwagen privat mitgenutzt wird oder du ins Ausland lieferst. Eine Stunde Beratung kostet in solchen Fällen oft weniger als die Korrektur nach einer Prüfung.
Nicht für dich, wenn: du eine GmbH mit Angestellten führst und eine Anleitung suchst, um die Kanzlei zu ersetzen. Dieser Leitfaden erklärt die Grundlagen, er ersetzt keine steuerliche Beratung.
Die Mischform ist in der Praxis am häufigsten: Du schreibst Rechnungen und sammelst Belege selbst, die Kanzlei bucht und erstellt den Abschluss. Für die Abstimmung mit der Kanzlei gilt dasselbe wie für Kunden: feste Termine statt Mail-Pingpong, etwa über eine Online-Terminbuchung für Steuerkanzleien.
Die häufigsten Fehler in der Buchhaltung
- Rechnungsnummern doppelt oder mit Lücken vergeben. Nummern müssen einmalig sein. Wer zwischen Word-Vorlage und Tool wechselt, erzeugt schnell zwei Nummernkreise, die sich überschneiden.
- Privates und Betriebliches über ein Konto laufen lassen. Pflicht ist ein Geschäftskonto für Einzelunternehmer nicht, der Abgleich wird ohne aber mühsam.
- Belege nur einmal im Jahr sortieren. Das verstößt gegen die zeitgerechte Erfassung und kostet im Frühjahr ganze Wochenenden.
- E-Rechnungen nur als PDF-Ausdruck ablegen. Das strukturierte Original muss erhalten bleiben.
- Belege nach acht Jahren für alles entsorgen. Jahresabschlüsse und Bücher unterliegen weiterhin zehn Jahren.
FAQ
Was ist der Unterschied zwischen Buchhaltung und Buchführung?
Im Alltag keiner, beide Begriffe werden gleich verwendet. Genau genommen bezeichnet Buchführung die geregelte Tätigkeit des Aufzeichnens nach HGB und AO, Buchhaltung eher den Arbeitsbereich oder die Abteilung, die diese Tätigkeit übernimmt. Für deine Pflichten gegenüber dem Finanzamt spielt die Unterscheidung keine Rolle.
Darf ich meine Buchhaltung mit Excel machen?
Für eine einfache EÜR ist Excel nicht verboten. Die GoBD verlangen aber, dass Aufzeichnungen nicht unbemerkt geändert werden können, und das leistet eine normale Tabelle nicht. Du brauchst dann mindestens eine nachvollziehbare Versionierung und eine Verfahrensdokumentation, was oft aufwendiger ist als eine einfache Software.
Wie lange muss ich Rechnungen aufbewahren?
Rechnungen sind Buchungsbelege und müssen seit 2025 acht Jahre aufbewahrt werden. Die Frist beginnt am Ende des Kalenderjahres, in dem die Rechnung ausgestellt oder empfangen wurde. Bücher, Inventare und Jahresabschlüsse bleiben bei zehn Jahren, Geschäftsbriefe ohne Belegfunktion bei sechs.
Brauche ich als Kleinunternehmer eine Buchhaltung?
Ja. Die Kleinunternehmerregelung befreit dich von der Umsatzsteuer, nicht von den Aufzeichnungen. Du ermittelst deinen Gewinn per Einnahmen-Überschuss-Rechnung, bewahrst Belege auf und musst seit 2025 E-Rechnungen von Geschäftskunden empfangen können. Nur die Umsatzsteuer-Voranmeldung entfällt.
Kann ein Rechnungsprogramm die Buchhaltung ersetzen?
Nein. Ein Rechnungsprogramm erstellt Ausgangsrechnungen und verfolgt Zahlungen, also einen Teil der Belege. Eingangsbelege, Bankabgleich, Umsatzsteuer-Voranmeldung und Gewinnermittlung übernimmt es in der Regel nicht. Dafür brauchst du zusätzlich eine Buchhaltungssoftware oder eine Steuerkanzlei, die exportierte Daten übernimmt.
Was kostet eine Steuerkanzlei für die Buchhaltung?
Die Vergütung richtet sich nach der Steuerberatervergütungsverordnung und hängt vor allem von der Zahl der Buchungen und vom Umsatz ab. Feste Beträge lassen sich deshalb seriös nur im Einzelfall nennen. Frag nach einem Angebot, bei dem Buchführung und Jahresabschluss getrennt ausgewiesen sind.
Weniger Abtippen zwischen Termin und Rechnung
Weniger Abtippen zwischen Termin und Rechnung