Points clés
- Le 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA doivent pouvoir recevoir une facture électronique. Cette échéance ne dépend ni de votre taille ni de votre chiffre d'affaires. Une micro-entreprise en franchise en base est concernée au même titre qu'un groupe coté.
- L'obligation d'émettre arrive en deux temps. Grandes entreprises et ETI au 1er septembre 2026, PME, TPE et micro-entreprises au 1er septembre 2027.
- Le portail public gratuit annoncé au départ n'existera pas. Depuis la refonte d'octobre 2024, l'échange des factures passe exclusivement par une plateforme agréée privée ou par un logiciel raccordé à l'une d'elles.
- Un PDF envoyé par e-mail ne sera plus une facture électronique. La réforme impose un fichier structuré conforme à la norme européenne EN 16931, dans l'un des trois formats retenus : Factur-X, UBL ou CII.
- L'e-reporting est le second volet, souvent oublié. Les ventes aux particuliers et les opérations avec des entreprises non établies en France sortent du champ de la facture électronique, mais leurs données doivent quand même remonter à l'administration.
La réforme est presque toujours présentée comme un calendrier. Le calendrier n'est pourtant pas la partie difficile : la partie difficile, c'est la décision qu'il impose. Chaque entreprise doit choisir une plateforme agréée, se déclarer dans l'annuaire central, et vérifier que son outil de facturation sait produire un fichier structuré. Beaucoup de dirigeants ont retenu septembre 2027 pour l'émission et en ont conclu qu'ils avaient un an de plus. L'obligation de réception, elle, tombe pour tout le monde en septembre 2026.
Qu'est-ce qu'une facture électronique au sens de la réforme ?
Une facture électronique est une facture émise, transmise, reçue et conservée sous forme de données structurées, lisibles par une machine. Un PDF classique, un scan ou une image envoyée en pièce jointe ne répondent pas à cette définition, même s'ils circulent par voie numérique.
La réforme porte sur le format et le canal de transmission, pas sur la signature : la facturation électronique n'impose pas la signature qualifiée, et d'autres moyens de garantir l'authenticité et l'intégrité de la facture restent admis.
Trois formats sont retenus, tous adossés à la norme européenne EN 16931 :
- Factur-X : un format hybride, composé d'un PDF lisible par un humain auquel est attaché un fichier XML lisible par une machine.
- UBL : un format XML pur, très répandu dans les échanges internationaux.
- CII : un autre format XML pur, issu des travaux de standardisation des Nations unies.
Factur-X demande le moins d'adaptation côté destinataire, puisqu'il reste ouvrable comme un PDF ordinaire. C'est pourquoi la plupart des éditeurs français l'ont retenu par défaut.
La facture devra aussi porter quatre mentions nouvelles : le SIREN du client lorsqu'il s'agit d'une entreprise, l'adresse de livraison quand elle diffère de l'adresse de facturation, la nature de l'opération (biens, services ou mixte), et le cas échéant l'option pour le paiement de la TVA d'après les débits (service-public.gouv.fr, consulté le 11 août 2026).
Quel est le calendrier de la facturation électronique ?
Deux obligations distinctes, deux calendriers différents. La réception concerne tout le monde à la même date. L'émission dépend de la catégorie de votre entreprise.
| Obligation | Qui | Date |
|---|---|---|
| Recevoir des factures électroniques | Toutes les entreprises établies en France et assujetties à la TVA | 1er septembre 2026 |
| Émettre des factures électroniques | Grandes entreprises et ETI | 1er septembre 2026 |
| Émettre des factures électroniques | PME, TPE et micro-entreprises | 1er septembre 2027 |
| Transmettre les données d'e-reporting | Grandes entreprises et ETI | 1er septembre 2026 |
| Transmettre les données d'e-reporting | PME, TPE et micro-entreprises | 1er septembre 2027 |
Les catégories utilisées sont celles du droit français, et non une définition propre à la réforme :
| Catégorie | Effectif | Chiffre d'affaires / bilan |
|---|---|---|
| Grande entreprise | 5 000 salariés et plus | CA supérieur à 1,5 Md€ ou bilan supérieur à 2 Md€ |
| ETI | 250 à 4 999 salariés | CA inférieur à 1,5 Md€ et bilan inférieur à 2 Md€ |
| PME | Moins de 250 salariés | CA inférieur à 50 M€ ou bilan inférieur à 43 M€ |
| Micro-entreprise | Moins de 10 salariés | CA et bilan inférieurs à 2 M€ |
La catégorie s'apprécie au niveau de l'entreprise, pas de l'établissement. Une filiale de dix personnes appartenant à un groupe classé ETI bascule donc avec le groupe, en septembre 2026.
Qui est concerné, et quelles opérations entrent dans le champ ?
Sont concernées toutes les entreprises établies en France et assujetties à la TVA, y compris celles qui bénéficient de la franchise en base et ne facturent pas de TVA. Le statut d'auto-entrepreneur ne dispense de rien.
Le champ de la facture électronique se limite en revanche aux opérations entre entreprises assujetties établies en France. Sortent du champ :
- les ventes aux particuliers ;
- les opérations avec des clients ou fournisseurs non établis en France ;
- certaines opérations exonérées, dont la liste figure dans la documentation fiscale.
Ces opérations ne disparaissent pas du radar de l'administration : elles basculent dans le volet e-reporting. Si vous vendez surtout à des particuliers, par exemple dans un salon de coiffure, vous serez peu concerné par la facture électronique et pleinement concerné par l'e-reporting.
Comment se mettre en conformité, étape par étape
Cinq étapes suffisent pour la très grande majorité des structures. Traitez-les dans cet ordre : l'étape 2 conditionne toutes les suivantes.
Étape 1 : déterminer votre catégorie et votre date
Reprenez le tableau des catégories ci-dessus et fixez votre date d'émission. Notez bien les deux échéances qui vous concernent : si vous êtes une PME, réception et émission ne tombent pas au même moment. Regardez aussi la part de B2B dans votre chiffre d'affaires, qui détermine le poids respectif de la facture électronique et de l'e-reporting.
Étape 2 : choisir une plateforme agréée
C'est la décision structurante. Depuis la refonte annoncée en octobre 2024, le portail public de facturation n'assure plus l'échange des factures : il ne conserve que deux rôles, l'annuaire des destinataires et le concentrateur qui transmet les données à l'administration fiscale (analyse de KPMG Avocats). L'offre gratuite sur laquelle beaucoup de très petites structures comptaient a donc disparu du dispositif.
Vous devez donc passer par une plateforme agréée par la DGFiP, soit directement, soit via un logiciel de facturation raccordé à l'une d'elles. Plus d'une centaine sont immatriculées, et la liste officielle est mise à jour sur le portail de l'administration fiscale (relevé du 11 août 2026). Comparez trois critères avant de signer : le mode de tarification (au volume ou au forfait), l'archivage à valeur probante sur dix ans, et le raccordement à votre logiciel comptable. Pour choisir un logiciel de facturation simple, notre comparatif indique pour sept outils lesquels sont agréés en nom propre et lesquels dépendent d'un partenaire immatriculé.
La réforme ne vous oblige pas à passer à un ERP. Si vous vous demandez quel logiciel de gestion choisir pour la réforme, notre comparatif ERP et CRM aide à trancher selon que vous gérez du stock ou vendez du service.
Étape 3 : déclarer votre plateforme dans l'annuaire
Votre entreprise doit ensuite être référencée dans l'annuaire central géré par le portail public. C'est ce référencement qui indique à vos fournisseurs où adresser leurs factures : sans lui, une facture pourtant correctement émise ne vous parviendra pas. La plateforme prend généralement la démarche en charge, mais vérifiez qu'elle a bien abouti.
Étape 4 : mettre à jour vos données clients et fournisseurs
Le SIREN du client devient une mention obligatoire. Si votre base contient des raisons sociales sans identifiant, ou des SIREN erronés hérités de saisies manuelles, les factures seront rejetées à la transmission. Fiabilisez au passage les adresses de livraison, désormais obligatoires quand elles diffèrent de l'adresse de facturation. Un CRM tenu à jour évite ici d'entretenir deux bases clients divergentes. Si c'est votre propre adresse ou votre activité qui a changé, la mise à jour passe d'abord par le guichet unique ; notre guide sur la signature des formalités à l'INPI explique comment s'y connecter.
Étape 5 : tester avant l'échéance, pas après
Émettez et recevez quelques factures réelles en conditions de production plusieurs semaines avant votre échéance. Les erreurs courantes apparaissent à ce moment-là : format refusé, SIREN manquant, taux de TVA mal mappé, destinataire introuvable dans l'annuaire. Les traiter en juillet coûte moins cher qu'en septembre, quand les équipes support des plateformes absorbent tout le marché français en même temps.
Qu'est-ce que l'e-reporting et qui doit le transmettre ?
L'e-reporting est la transmission à l'administration fiscale des données relatives aux opérations qui ne passent pas par une facture électronique. Il couvre les ventes aux particuliers, les opérations avec des entreprises non établies en France, et, séparément, les données de paiement des prestations de services.
On distingue deux flux :
- L'e-reporting de transaction porte sur le montant de l'opération, la TVA correspondante, la date et, pour l'international, l'identité du client. Les ventes aux particuliers sont agrégées par jour et par taux de TVA ; les opérations internationales sont déclarées facture par facture.
- L'e-reporting de paiement porte sur les encaissements des opérations pour lesquelles la TVA est exigible à l'encaissement, principalement les prestations de services. Il ne s'applique pas si vous avez opté pour la TVA d'après les débits.
Les fréquences dépendent de votre régime de TVA. À titre indicatif, et sous réserve des fiches pratiques publiées par la DGFiP (relevé du 11 août 2026) :
| Régime de TVA | Fréquence de transmission |
|---|---|
| Réel normal mensuel | Par décade, dans les dix jours suivant la fin de la période |
| Réel normal trimestriel | Mensuelle, avant le 10 du mois suivant |
| Régime simplifié | Mensuelle, entre le 25 et le 30 du mois suivant |
| Franchise en base | Bimestrielle, entre le 25 et le 30 suivant la fin de période |
Les données transitent par votre plateforme agréée, qui les adresse au concentrateur du portail public. Le guide de l'e-reporting publié par France Num détaille les champs attendus pour chaque type d'opération.
Quelles sanctions en cas de non-conformité ?
Le dispositif prévoit des amendes distinctes selon le manquement, la plupart plafonnées annuellement.
| Manquement | Sanction |
|---|---|
| Facture non émise sous forme électronique | 50 € par facture, plafonné à 15 000 € par an |
| Refus ou incapacité de recevoir une facture électronique | 500 € après mise en demeure de trois mois, puis 1 000 € par trimestre |
| Mention obligatoire manquante ou inexacte | 15 € par omission, dans la limite de 25 % du montant de la facture |
| Défaut de transmission des données d'e-reporting | 500 € par transmission manquante, plafonné à 15 000 € par an |
Ces montants proviennent de la documentation publique de l'administration (consultée le 11 août 2026). Les lois de finances successives ont déjà modifié le dispositif : faites confirmer les montants applicables par votre expert-comptable.
Les erreurs les plus fréquentes
- Retenir uniquement la date de 2027. C'est l'erreur la plus répandue chez les PME et les indépendants. L'émission attend 2027, la réception non. Une entreprise incapable de recevoir en septembre 2026 s'expose à une amende dès la mise en demeure.
- Compter sur un portail public gratuit. Le dispositif initial le prévoyait, la refonte de 2024 l'a supprimé. Budgétez une plateforme agréée, y compris pour une micro-entreprise à faible volume.
- Confondre PDF et facture électronique. Envoyer un PDF par e-mail restera possible entre vous et un client particulier, mais ne satisfera aucune obligation en B2B.
- Ignorer le volet e-reporting. Une activité tournée vers les particuliers échappe largement à la facture électronique, mais se retrouve intégralement soumise à l'e-reporting, avec des fréquences plus contraignantes que sa déclaration de TVA habituelle.
- Traiter le sujet comme un projet purement comptable. Le SIREN client, l'adresse de livraison et la nature des opérations viennent de la base commerciale, pas du logiciel de comptabilité. Si les deux divergent, les rejets arrivent au pire moment.
Où meetergo intervient, et où il n'intervient pas
Soyons précis, parce que le marché est plein de promesses floues sur ce sujet. L'app Facturation de meetergo émet des factures électroniques structurées à la norme européenne EN 16931, celle qui sert de base à des formats comme XRechnung et ZUGFeRD, avec génération et stockage des données dans l'Union européenne.
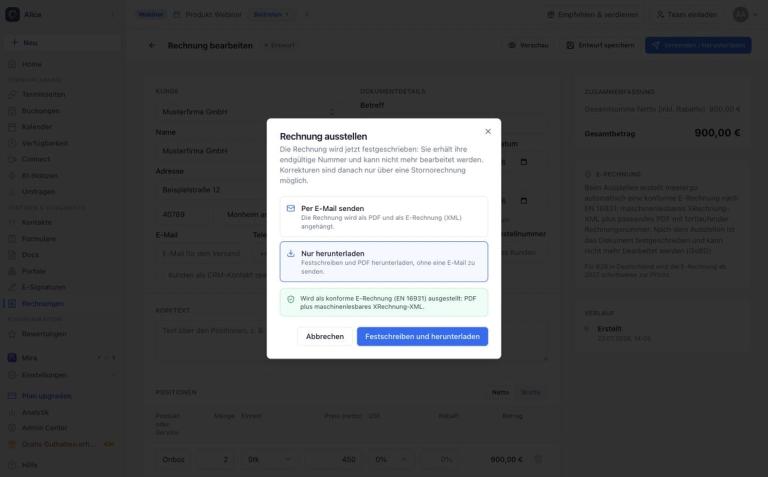
En revanche, meetergo n'est pas une plateforme agréée par la DGFiP, ne propose pas de raccordement à Chorus Pro et ne couvre pas, en l'état, les obligations françaises décrites dans ce guide. Si vous cherchez un outil pour vous mettre en conformité avec l'échéance de septembre 2026, votre point de départ est la liste officielle des plateformes agréées, pas meetergo.
Même logique pour votre prestataire de paiement : encaisser une facture ne vaut pas la transmettre. Nous avons détaillé ce que Stripe couvre et ne couvre pas dans la réforme, du devis à l'encaissement.
L'outil est utile en amont de la facture : transformer un rendez-vous ou une affaire gagnée en devis puis en facture sans ressaisie, à partir du CRM intégré et de la signature électronique. Les cabinets comptables qui accompagnent leurs clients sur la réforme s'en servent pour organiser les rendez-vous de bascule. Quand le devis doit être accepté formellement, mieux vaut faire signer avant de facturer et garder la preuve de l'accord avec le document.
Pour comparer des outils positionnés sur la conformité française, notre comparatif des logiciels de facturation pour auto-entrepreneur passe en revue leur statut vis-à-vis de la réforme. Pour une facture ponctuelle, le générateur de facture gratuit et le calculateur de TVA dépannent sans engagement.
Créez un compte meetergo gratuit pour tester la chaîne rendez-vous, devis, facture. Sans carte bancaire.
Réservation + visioconférence dans un seul outil.

Réservation + visioconférence dans un seul outil.
Questions fréquentes
Une micro-entreprise est-elle concernée par la facturation électronique ?
Oui. Toute entreprise établie en France et assujettie à la TVA entre dans le champ, y compris en franchise en base. La micro-entreprise doit pouvoir recevoir des factures électroniques dès le 1er septembre 2026 et devra les émettre à partir du 1er septembre 2027.
Peut-on continuer à envoyer une facture en PDF par e-mail ?
Pas entre entreprises assujetties établies en France, une fois votre obligation d'émission entrée en vigueur. Un PDF simple n'est pas un fichier structuré au sens de la réforme. Le format Factur-X permet de conserver l'apparence d'un PDF tout en y attachant les données structurées exigées.
Le portail public de facturation est-il gratuit ?
Le portail public ne propose plus de service d'échange de factures. Depuis la refonte de 2024, il gère l'annuaire des destinataires et concentre les données transmises à l'administration. L'émission et la réception passent obligatoirement par une plateforme agréée, dont le service est payant.
Payant en règle générale, pas systématiquement. Plusieurs opérateurs immatriculés proposent un plan à 0 € qui couvre l'émission, la réception, l'e-reporting et l'archivage. Nous avons comparé chaque plateforme de facturation électronique gratuite selon ce que le plan gratuit inclut vraiment et les coûts annexes (comptabilité, TVA, multi-utilisateurs) qui font la facture réelle.
Pour la création des factures elles-mêmes, plusieurs logiciels de facturation gratuits annoncent devis et factures illimités à 0 €, avec des plafonds placés sur la banque, les clients ou les devises.
Quelle est la différence entre e-invoicing et e-reporting ?
L'e-invoicing concerne les factures échangées entre entreprises assujetties établies en France : elles circulent par les plateformes agréées. L'e-reporting concerne tout le reste, principalement les ventes aux particuliers et les opérations internationales : il n'y a pas d'échange de facture électronique, seulement une transmission de données à l'administration. Pour un client établi à l'étranger, la langue du document se pose aussi : rédiger une facture en anglais est admis entre professionnels, à condition d'y reprendre les mentions obligatoires françaises.
Que se passe-t-il si mon fournisseur n'est pas prêt en septembre 2026 ?
Son incapacité à émettre relève de sa propre obligation, pas de la vôtre. La vôtre est d'être en mesure de recevoir. Vérifiez donc en priorité votre référencement dans l'annuaire et le bon fonctionnement de votre canal de réception, indépendamment de l'avancement de vos fournisseurs.
Faut-il archiver les factures électroniques différemment ?
L'obligation de conservation reste de dix ans. La différence est que l'archivage doit préserver l'intégrité du fichier structuré, et non seulement une représentation lisible. La plupart des plateformes agréées incluent un archivage à valeur probante ; vérifiez que c'est bien le cas de la vôtre avant de signer, car toutes ne le facturent pas de la même façon.